筑牢保供压舱石
2026年10月12日 14:59 来源于 中国石油石化 作者:本刊记者 赵 玥 打印字号
- 最大
- 较大
- 默认
- 较小
- 最小
按照《规划》,油气将处于保障能源安全、支撑新型能源体系的核心位置。
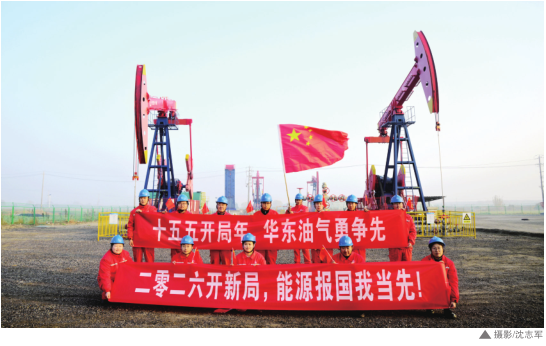
《中国悄悄拯救了世界》,这是近期一个美国博主在外网最火的视频。其主要内容是,美以伊冲突爆发后,全球原油供应剧减、油价上升。然而,预想中的大停电、工业崩溃并未出现。他认为市场的稳定器来自中国,因为其大幅削减了原油采购。
从中国海关的数据来看,4—6 月,中国原油进口量分别同比下滑 20%、29%、41%。中国石油集团经济技术研究院院长陆如泉在接受媒体采访时表示,作为世界最大原油进口国,中国在此轮石油危机期间通过减少进口,极大程度平抑了极端供应紧张情况。
中国削减原油进口量有多重原因,但 “能源的饭碗必须端在自己手里”,势必是主因。8月17日,国家发展改革委与国家能源局联合公开发布《石油天然气发展 “十五五” 规划》(发改能源〔2026〕1055 号,以下简称《规划》),进一步锚定了油气业作为保供压舱石的地位。《规划》为未来五年的油气产业定下了一份量化路线图,并以跨区域管网互联、深地油气增储、油气与风光一体化开发的立体布局,为中国新型能源体系筑牢基石。
三个“五年”的纵向演进
内行看门道。
《规划》不仅要推导出未来我国油气产业的发展趋势,也要传导过去的发展轨迹。本次《规划》是单独编制的石油天然气行业国家级专项五年规划,意味着油气不只是配套能源,而处于保障能源安全、支撑新型能源体系的核心位置。
“从‘十三五’到‘十五五’,油气行业的政策演变呈现出清晰的递进关系。” 四川瑞能微网新能源研究院院长胡彪说。将《规划》置于近十五年的政策演进序列中观察,其内在逻辑的变化最为清晰。“十三五” 时期,天然气与石油的规划分别对应《天然气发展 “十三五” 规划》《石油发展 “十三五” 规划》,两份文件各自独立成体系。彼时天然气政策重心仍以扩大供应、推广利用和散煤替代为主,同时,将天然气发电及分布式能源列入重点利用工程,提出提高天然气发电比重、有序发展调峰电站,并推动天然气发电与风电、太阳能发电、生物质发电融合。新能源尚未在油气专项规划中形成独立章节,多能融合的政策接口已经出现。
“十四五” 时期,油气行业并未单列专项规划,而是统筹纳入《“十四五” 现代能源体系规划》。新型能源体系、储能、氢能、CCUS 以及多能协同等概念在该综合规划中得到系统化部署,但直接对应油气行业的具体条目依然有限。
到了 “十五五” 时期,油气行业重新回归独立专项规划,释放出了重要信号。《规划》第六章以 “加快绿色转型和新质生产力培育,推动油气与多能融合发展” 为题,对油气绿色转型、多能融合和新质生产力进行独立章节部署,较前两轮规划形成了更集中的结构安排和更高的政策
权重。
相较《“十四五” 现代能源体系规划》,《规划》对石油天然气行业的定义更鲜明。开篇明确定义了 “石油天然气是重要的基础能源和工业原料,事关能源安全和国计民生”;同时,锚定 “保障能源安全和绿色低碳发展两大任务”,提出到 2030 年逐步建设形成 “自主保障能力持续增强、管网输配高效衔接、储备调节充足灵活、生产方式绿色低碳、运行安全平稳高效、加工利用高端高质、科技水平自主突破、国际合作灵活多元” 的现代油气产业体系。
显而易见,在我国水风光核等非化石能源占比日益提升的背景下,《规划》肯定了我国石油天然气行业在能源结构中不可动摇的基石地位。
从 “十三五” 至 “十五五”,增储上产、全国一张网以及储备调峰三项部署始终占据核心位置,牢牢锚定能源安全底线。“总体来说,《规划》延续的部分构筑起能源安全底线,强化的部分推动着资源接替,首次集中部署的内容则扩展了油气行业的系统功能边界。这三个层次相互叠加,使这份规划具备了多能融合顶层设计的典型且鲜明的特征。” 胡彪说。
增储上产保持上升态势
在解答 “中国为何敢削减原油进口” 这个问题时,德勤中国战略客户服务主管合伙人郭晓波指出,中国构建的 “储备兜底 + 需求替代 + 政策调控” 复合框架,是多数国家短期内难以复制的系统性能力。
储备兜底的基础是勘探开发上的突破。
《规划》开宗明义提出硬性指标:到 2030 年,国内油气供应量达到 4.4 亿吨油当量,天然气储备占全国消费比重超过 13%。
在《“十四五” 现代能源体系规划》中,对原油产量的提法是 “回升并稳定在 2 亿吨水平”,天然气产量是 “2300 亿立方米以上”;而《规划》不再单设原油、天然气分项目标,改用 4.4 亿吨油当量这个综合指标——这显示了从保量到提质的趋向。
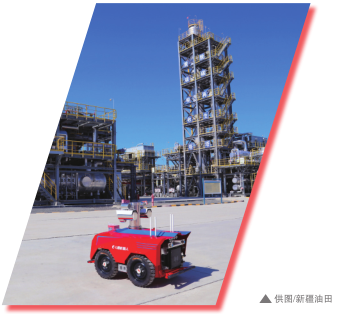 不久前,国家能源局发布的《中国油气勘探开发发展报告(2026)》称,截至 “七年行动计划” 收官的 2025 年,全国油气产量当量已达 4.2 亿吨。其中,原油产量从 2019 年的 1.92 亿吨增至 2.16 亿吨,连续四年稳居 2 亿吨以上;天然气产量从 1753.6 亿立方米增至 2619 亿立方米,连续九年增产超百亿立方米。
油气勘探开发 “七年行动计划” 虽已收官,但勘探开发工作并未止步。
如何继续增储上产,《规划》瞄准 “老区、深层、海洋” 三个关键词,并首次系统化划定八大战略保障基地,将鄂尔多斯、渤海湾、川渝、塔里木、松辽、准噶尔、柴达木、南海北部列为国家油气战略保障基地。不同于以往零散的项目布局,八大基地各有差异化定位:鄂尔多斯坚持原油与天然气双轮驱动,川渝实现常规气、致密气、页岩气 “三气并举”,南海北部涵盖涠洲油田以及东方、乐东等气田。
对包括 “三桶油” 及上下产业链的企业来说,围绕这八大基地的勘探开发、工程技术服务、装备制造、数字化解决方案,将是未来五年最确定的项目池和重点攻坚地。
另一方面,推动市场化是推动增储上产的一个途径。《规划》明确释放出标志性改革信号,提出三年内将推动页岩气、煤层气、深海油气探矿权实现市场化流转。
国家发展改革委能源研究所的专家透露,相关试点预计在今年第四季度逐步启动。据他介绍,长期以来,国内页岩气、煤层气、深海油气的探矿权主要集中于央企手中,《规划》的核心是探矿权流转,将有利于具备技术实力的民营企业参与到上游勘探开发环节。
但业内专家提醒,上游勘探本身投资大、周期长、地质风险高,即便政策放开,也并不意味着短期会出现大量企业涌入。这项改革更多的是从长期维度完善国内油气勘探的主体结构,提升国内非常规油气资源的开发效率,夯实国内油气自给率底座。
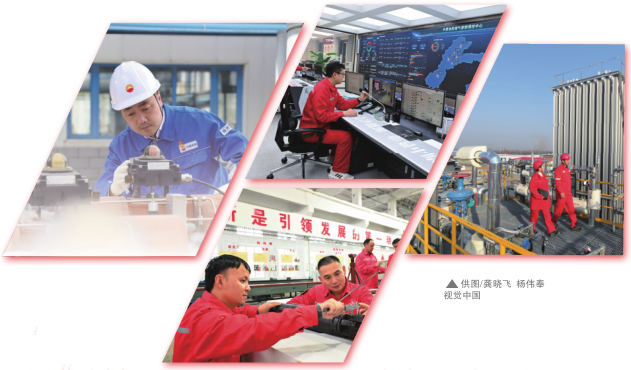
对于勘探开发 “主力军” 的 “三桶油” 而言,未来,会算 “经济账” 更为重要。以 “三桶油” 的成本曲线为例,2025 年,中海油作业费 7.46 美元 / 桶油当量,中石油单位操作成本 12.04
美元 / 桶,中石化现金操作成本 14.54 美元 / 桶。对比布伦特油价,后两者的盈利空间正在被明显压缩。今年,“三桶油” 公布的资本开支均保持高位。因此,在增储上产的同时,怎样加强企业的成本管控能力,把桶油成本压得更低,成为国内油气企业急需破解的难题。
“全国一张网” 更广更深
油气解决了 “供” 的问题,就要解决 “输” 的问题。管网是油气产业链的大动脉,“十五五” 阶段的核心目标是真正落地全国一张网。
《规划》要求,“十五五” 时期新增 2 万公里油气长输管道,总规模达到 22 万公里。线路图是,适时启动西气东输四线(乌恰 — 吐鲁番段)和西气东输五线,谋划启动川气南下新通道,研究论证钦州至重庆原油管道,推进琼粤天然气管道建设、结束海南孤网运行的历史。
“我国油气能源生产和消费呈现逆向分布特征,中东部是主要消费地区,而生产基地主要分布在西部地区,进口资源也远离下游市场,布局建设联通生产与消费的油气管网对于保障国家能源安全意义重大。” 此前,国家石油天然气管网集团有限公司党组书记、董事长张伟在公开文章中这样表述。
但他也坦言,国家管网集团成立后,虽按照 “全国一张网” 思路,积极推动省级管网以市场化方式融入国家管网集团。但现阶段,相较于统一运营的天然气干线管网 “大动脉”,作为支线 “毛细血管” 的省级管网仍不够畅通,存在多主体多层级运营、运销不分离、地方垄断等堵点问题。
从分而治之到构建 “全国一张网”,是贯彻落实习近平总书记 “四个革命、一个合作” 能源安全新战略、深化油气体制改革的关键一步。
2020 年 9 月 30 日,国家管网集团与三大石油公司及六家国有投资机构签署资产交易与增资扩股协议,自 2020 年 10 月 1 日起全面转入实质性运营,对全国主要油气管道基础设施实行统一调配、统一运营、统一管理。这标志着我国油气体制改革中 “管住中间、放开两头” 的核心环节落地,将推动形成上游油气资源多主体多渠道供应、中间统一管网高效集输、下游销售市场充分竞争的 “X+1+X” 油气市场体系。
规模与能力的跃升确实释放了管网建设的活力。“十四五” 期间,累计建成投运管道 1.9 万公里,目前全国油气管网规模已达 19.5 万公里。
但问题也存在。业内人士举例,比如按照分工和规定,国家管网按照管输服务合同约定提供日常管输服务,承担保障油气管网安全运行责任,油气企业承担气源供应责任。但实际操作中责任划分还是不甚清晰,管网和保供没有明确绑定。
“全国一张网” 加快形成。不仅是管道的物理连接,更是全国调度体系的彻底打通。因此,《规划》要做的是以省网融入打通堵点,加快打通 “全国一张网” 的 “最后一公里”。
8 月 13 日,国家石油天然气基础设施重点项目——连云港至仪征原油管道工程连云港至淮安段一次投产成功。这是我国 “十五五” 油气管道重点项目之一,也是我国 “十五五” 开局投产的首条千万吨级原油管道,对优化我国中东部地区供能结构、完善油气 “全国一张网” 布局具有重要意义。
结合《规划》的表述,不难理解连淮段的重要性,即《规划》中的有序推进省级管网和直供管道建设。这意味着管网投资的逻辑已从 “铺新摊子” 转向 “补断点”,省际互联互通、LNG 接收站外输、气源配套管线,这些此前被忽视的 “毛细血管” 才是未来发展的重点。
在《规划》的引导下,管网体系将打破地域输送壁垒,实现油气资源跨区域高效调度,有效化解不同地区、不同季节的供需错配矛盾;实现国内自产油气与进口油气互联互通,进一步提升系统应急调峰水平,筑牢国家油气战略保供的硬件底座。
值得一提的是,《规划》对管网的定位不仅仅是实现气贯神州。未来五年,管网与储运体系迎来重大升级,不再只单纯建设原油、天然气干线,同步布局输氢管线,探索闲置成品油管道改输甲醇,试点天然气掺氢输送。支持大型工业用户管网直供,压缩多层供气加价环节,直接降低工业用气成本。
储气库成为重点项目
《规划》点了两个地名:花沟、孤东。两地位于胜利油田所在地,要布局的却是储气库。如果说天然气是工业的血脉,储气库就是为它蓄势的 “心脏”。由此可见,储气库建设正从行业 “配角” 升级为保供体系的 “主角”。
回望 “十四五”,我国储气能力从 234 亿立方米增至 540 亿立方米,五年翻倍;尖峰日采气能力由 1.4 亿立方米提升至 3.5 亿立方米,保供韧性大幅增强。运营格局上,中国石油、中国石化、国家管网三足鼎立,其中,中国石油建成储气库(群)26 座,调峰能力达到 264 亿立方米。
成绩的底色,是数十年的跋涉。1999 年,国内第一座商业化储气库 —— 大张坨储气库建成投产,埋下我国储气产业发展的种子。此后经过无数次攻关,储气库建设技术整体达到国际领先水平。国家能源地下储气库研发中心郑得文坦言:“受制于特有的陆相沉积环境,中国储气库建库地质条件复杂,构造破碎、埋藏深、非均质性强,库址资源匮乏。”
地质的 “不友好”,磨砺出硬功夫。
20 世纪 90 年代,华北油田筛选苏桥、京 58 等油气藏建库,一位俄罗斯专家曾断言 “不可能”——超深、超高温建库,在世界储气库建设史上绝无仅有。2013 年 6 月 18 日,陕京线气流呼啸而入,亲历者形容那一刻 “站里静得能听见呼吸声”。如今,华北油田储气库群累计采气超 130 亿立方米,成为京津冀的 “压舱石”。
这是我国储气库建设的一个缩影。
未来五年,挑战将会更多。郑得文列举,我国年储气能力需求增量将达 40 亿至 60 亿立方米,是过去五年建设速度的 1.5 至 2 倍;同时,建库资源正向低渗储层、油藏、中深层盐岩转变,地质条件更趋复杂;储气库采气天数按采暖季 120 天设计,近年有效采气天数却不足 100 天,12 月尖峰时段保供能力受注采井数和地面处理能力限制仍有不足;市场化机制亦不完善,调峰气价政策受制于门站价格管制未能真正落地,投资回收渠道尚未理顺。
因此,储气库的建设既要有 “量的扩张”,更要有 “质的跃升”。破题之道,在于扩容与创新并举。已投运储气库扩容达产仍是短期首要任务,2 至 3 年内工作气量增加潜力约 25 亿立方米。建库理念从仅利用枯竭油气藏,扩展到在产大气田、气驱采油协同及废弃矿坑建库。目前,气驱采油已在冀东、辽河、塔里木等油田突破,提高采收率 5% 至 15%,累计增油 259 万吨。二氧化碳封存、储氢、储能等多元化存储亦成方向。
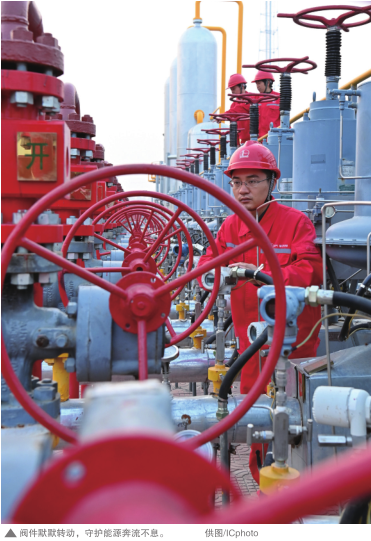 胜利油田的花沟、孤东,正是这种想象力的注脚。孤东出现在《规划》的 “新建及扩容达容” 清单里,其定位为油气藏型储气库。这座黄河入海口畔的主力油田进入开发中后期,正符合 “枯竭油气藏改建储气库” 的路径,现成圈闭、井筒与地质资料,使改造成本远低于从零新建。
这是价值逻辑的重构,从 “采油” 到 “经营地下空间”,需要微地震、四维地震、声呐测腔等一整套监测手段。这些,恰恰是油气行业几十年攒下的看家本领。
因此,把储气库这一章连起来看,《规划》释放三条信号:其一,储气库进入 “规模化、体系化” 阶段,分层推进、滚动发展;其二,技术路线 “三足鼎立”,油气藏型、盐穴型、含水层型并进;其三,储气库是地下储能的 “先遣队”,今天建成的储气库,明天可能就是储氢库、压缩空气储能库,“一库多用” 的底层能力是相通的。
中国石油天然气集团有限公司油气地下储库工程重点实验室赵凯介绍,目前,全国陆上库址资源工作气量潜力超 700 亿立方米,可满足 2030 年消费 5500 亿立方米的调峰需求。但他提醒,国内储气库过去多作为央企配套设施,并未真正市场化运营。《规划》明确推动独立法人改制、市场化储气服务费定价,目标 2027 年前落地,金坛、相国寺等已先行试点。一旦商业化跑通,储气业务将摆脱单纯保供负担,成为可盈利板块。改革落地并非一蹴而就,因为投资巨大、地质约束极强、利益协调复杂。但方向已清晰:从 “不可能” 到 “压舱石”,从成本中心到商业板块,中国储气库正穿越地质与体制的双重褶皱,一幅 “储天纳地、一库多用” 的能源新图景徐徐展开。
从采到输,再到储,《规划》画出一条清晰的油气增长路线图,油气能源保供的基石将越来越厚重。
责任编辑:石杏茹