【油市观察】油价强势反弹
2026年10月09日 10:34 来源于:加油站服务指南 2026-08期 作者:许 磊 打印字号
- 最大
- 较大
- 默认
- 较小
- 最小
近期,国内汽柴油价格实现底部上涨,且拐头向上波动较为明显。6月中旬,美伊正式签署谅解备忘录,原油回吐风险溢价导致成本下跌,叠加汽柴油供需基本面缺乏支撑,利空因素共振导致汽柴油价格下跌,且不断跌向阶段性新低。整体跌幅较为明显,下游入市氛围走弱,交投活跃度较为清淡,终端多按需小单采购,业者观望心态较浓。
地缘局势瞬息万变。7月中旬,随着地缘紧张局势再度升级,原油供应担忧风险持续加剧,后续原油供应受限,以及国内成品油供应稳定性受到影响。国内部分销售单位开始执行控销锁价及限量政策,贸易商套利惜售情绪增浓,多头投机性需求逐渐入场,基本盘上行支撑力较强。终端入市补货节奏加快,市场交投活跃度攀升,市场外采及多头建仓气氛积极改善,船运大单成交量增加,进一步提振业者看涨情绪。
批发价格反弹
原油成本方面,美伊互袭导致霍尔木兹海峡再度关闭,海峡通航量下滑。7月13日,国际原油收盘涨幅超过9%,创下2020年5月以来最大单日涨幅。7月17日,原油收盘再度上涨逾4%。当前,国际油价处于近1个月以来的最高水平,两大原油期货涨至80~90美元/桶区间。国际原油价格连续上涨录得周线反弹,成本端表现强劲。美国恢复封锁,以及伊朗采取的应对措施,引发本轮紧张局势升级,给市场带来新的供应风险。尽管当前海峡并未完全封锁,但冲突加剧已令供应形势充满不确定性,原油供应前景恶化。随着海峡航运通航陷入停滞,国际油价仍有较强风险溢价。受原油上涨提振,7月中旬,汽柴油市场进入快速上涨通道,上涨趋势较明显。截至7月17日,国内汽油92号市场均价在8150元/吨,周度均价在8029元/吨,相比上周上涨349元/吨;柴油0号市场均价在7060元/吨,周度均价在6910元/吨,相比上周上涨367元/吨。
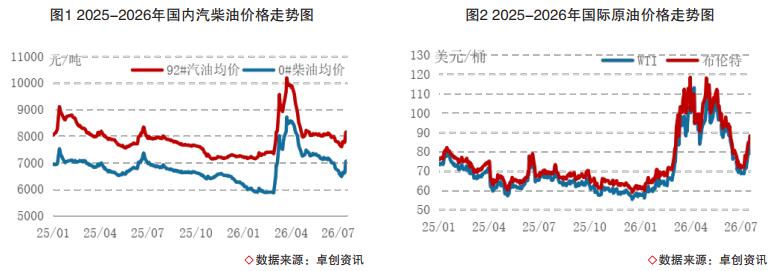
市场交投方面,炼厂及销售单位推涨情绪升温,多头入市建仓积极性回升。部分销售单位推涨至阶段性高位,执行控销锁价及限量政策稳定供应。同时,主营外采增多,提振船单市场成交回升。截至7月16日当周,地炼汽柴油船运新单成交量为46.8万吨,相比上周增加16.7万吨。其中,汽油船运新单成交量为19.9万吨,环比上周小幅下滑1.49%。0号柴油船运新单成交26.9万吨,环比上周增加171.72%。汽运最新成交方面,因地缘局势持续升级,原油或进一步上涨。在成本驱动主导下,叠加利润下行,炼厂推涨情绪升温,下游担心成本继续反弹,整体需求跟进意愿较强,部分炼厂限量停报。
新能源压制汽柴油消费回升
当前,国内汽柴油供应端以平稳运行为主。截至7月16日,国内主营炼厂平均开工负荷为67.69%,环比上周降低0.09个百分点,山东地炼一次常减压开工负荷为51.26%,较上周上涨1.29个百分点。目前,原油成本虽上升但仍未急剧攀升,成本上涨对目前炼厂开工影响有限,主营炼厂开工负荷难有较大波动,部分炼厂仍处于检修周期内,成品油资源较宽松稳定。随着出货持续好转,目前炼厂阶段性库存去化节奏较快,销售单位库存下滑,部分地区资源供应量偏低。若后续原油供应风险难以消退,不排除炼厂调整降幅可能性。不过,目前炼厂整体开工负荷已处于阶段性低位,开工负荷调整空间有限。
需求方面,一方面受季节性因素影响,另一方面替代资源规模持续扩大压制汽柴油消费回升。最新数据显示,新能源汽车及商用车渗透率不断攀升,对汽柴油消费替代规模预计进一步扩大,抑制汽油终端零售量改善及重卡物流货运需求。受到产业新旧动能持续转换影响,传统燃油车市场进一步萎缩,新能源汽车及商用车稳步增长。6月,新能源汽车新车销售渗透率提高至58.5%,上半年新能源汽车新车销售渗透率在49.6%。新能源重卡与天然气重卡共同加速替代柴油燃油需求,公路货运柴油消费处于下行周期。据目前数据分析,预计上半年天然气重卡销量突破11万辆,渗透率提高到30%以上,相比去年同期提高5个百分点;新能源重卡销量有望突破13万辆,渗透率有望达到33%,相比去年同期提高11个百分点。
受替代资源影响,汽柴油消费处于负增长局面。上半年,汽油消费量同比下滑11.77%,柴油消费量同比下滑6.75%,汽油降速高于柴油。随着新能源汽车保有量持续扩大,汽油消费同比降幅维持偏高水平,柴油方面由于下游消费结构较多,且受金融政策性资金投资支撑,政策工具落地有利于带动广义的基建投资增长和实物工作量落地,对促进柴油消费带来支撑。尽管物流运输燃油需求持续下滑,但其他行业需求一定程度上抑制了柴油消费降幅。
预计汽柴油价格继续反弹
受海峡通航及供应前景影响,当前地缘局势持续升级,且事态仍有扩大的风险,通航恢复难度较大,原油成本上涨及销售单位外采成本较高,在库存偏低预期下,多头挺价意愿较强,空头逐渐退市,继续支撑汽柴油价格上涨。但仍需关注可能的极端情景,若美伊重新和谈,原油风险溢价消退,原油价格或快速回落,汽柴油价格面临新一轮下跌,或回吐此前溢价,当前无缓和迹象。
夏季汽油需求以边际改善为主。受国内降雨影响,自驾范围缩小,对汽油需求有限。同时,户外作业受限,下游消化能力有限。但是,在成本驱动为主导的逻辑下,预计7月汽柴油价格易涨难跌。在成本驱动主导下,油价仍有进一步冲高空间。基于后期成本及供需基本面和国内批发限价判断,在地缘紧张局势持续升级下,短中期国内汽柴油批发均价预计涨幅在500~600元/吨,波段上涨的中段位置以适量补仓为主。后续多头持续上涨后,高位终端以按需入市采购为宜,后市仍需关注波动风险。
责任编辑:曲绍楠